A Garantia Pública para jovens continua a ter uma adesão significativa. No final de junho de 2026, já tinham sido utilizados 56% do montante disponibilizado pelo Estado, o equivalente a cerca de 1.146 milhões de euros. Desde o início do regime e até essa data, tinham sido celebrados 40,1 mil contratos com Garantia Pública.
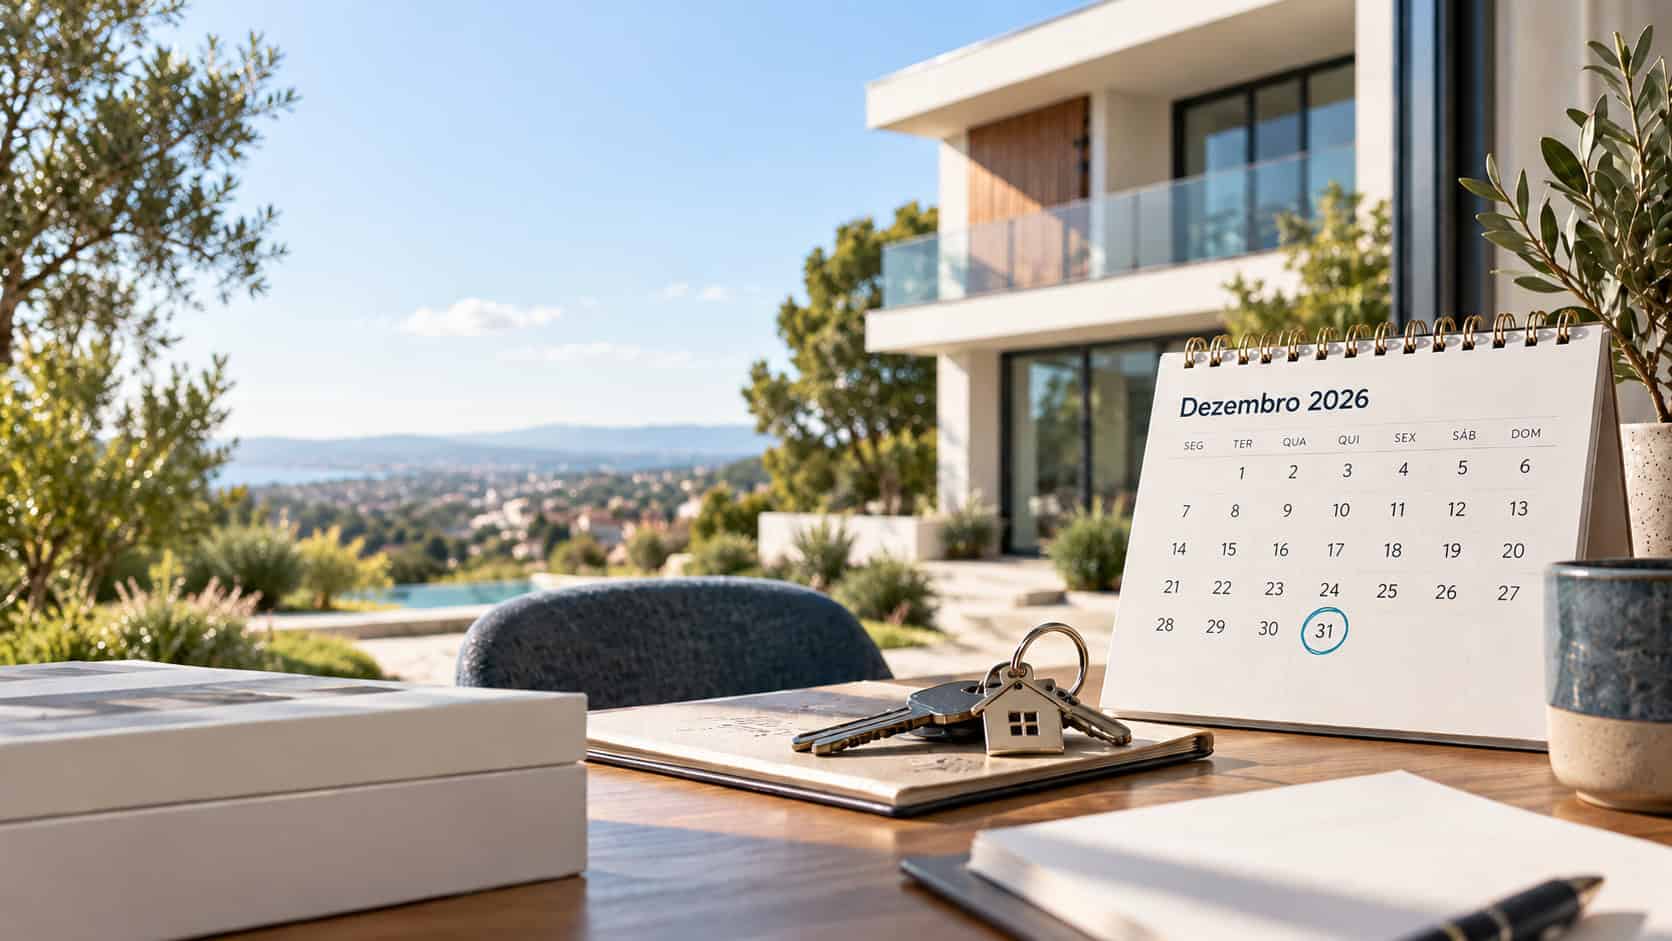
Ao mesmo tempo, existe uma data que quem está a pensar comprar casa deve ter em atenção: 31 de dezembro de 2026.
O regime aplica-se a contratos de Crédito à Habitação elegíveis celebrados até essa data. Ou seja, não basta começar a procurar casa ou iniciar o pedido de crédito antes do final do ano.
Então, ainda vai a tempo?
Na maioria dos casos, sim. Mas quanto mais se aproxima o final do ano, menos margem existe para lidar com atrasos, avaliações, documentação ou alterações no processo.
O que significa o prazo de 31 de dezembro de 2026?
Esta é uma das dúvidas mais importantes.
O prazo não significa apenas que tem de fazer uma simulação ou entregar o pedido de crédito até ao final do ano.
De acordo com o regime em vigor, o contrato de crédito tem de ser celebrado até 31 de dezembro de 2026.
Isto significa que, antes dessa data, têm de estar concluídas várias etapas do processo.
Entre elas podem estar:
- Escolha do imóvel;
- Pedido e análise do Crédito à Habitação;
- Entrega da documentação;
- Avaliação do imóvel;
- Aprovação da operação;
- Preparação da documentação contratual;
- E celebração da escritura.
Por isso, deixar o processo para as últimas semanas do ano pode aumentar o risco de não conseguir concluir tudo dentro do prazo.
Mais de metade da Garantia Pública já foi utilizada
No segundo trimestre de 2026, foram celebrados cerca de 7.800 contratos ao abrigo da Garantia Pública, num valor de aproximadamente 1,7 mil milhões de euros em Crédito à Habitação.
Entre abril e junho, estes contratos representaram mais de metade dos novos contratos de habitação própria e permanente celebrados por jovens até aos 35 anos.
Estes números mostram que a medida está a ser bastante utilizada.
No entanto, isso não significa automaticamente que a Garantia Pública esteja prestes a terminar por falta de verba.
Em abril de 2026, o Governo reforçou a dotação em 750 milhões de euros, elevando o montante total da garantia para 2,3 mil milhões de euros. Segundo o Governo, o reforço teve como objetivo dar resposta à procura e assegurar novos pedidos.
A Garantia Pública pode “esgotar”?
Existe um detalhe importante.
O montante disponível não funciona como uma única verba igual para todos os bancos.
A Garantia Pública é repartida pelas instituições aderentes, e a celebração de novos contratos depende do montante que cada instituição ainda tenha disponível naquele momento.
Por isso, a disponibilidade pode não ser exatamente igual em todas as instituições.
É mais correto dizer que existe uma dotação limitada e distribuída pelos bancos participantes, em vez de afirmar simplesmente que existe um único “fundo” nacional que todos utilizam da mesma forma.
Quem pode beneficiar da Garantia Pública?
O regime destina-se a jovens entre os 18 e os 35 anos, inclusive, que cumpram os requisitos previstos.
Entre outras condições, é necessário:
- Ter domicílio fiscal em Portugal;
- Adquirir a primeira habitação própria e permanente;
- Não ser proprietário de outro imóvel para habitação;
- Não ter beneficiado anteriormente da Garantia Pública;
- Cumprir os limites de rendimento previstos;
- Ter a situação tributária e contributiva regularizada;
- E adquirir um imóvel com valor de transação até 450.000€.
Quando existem vários compradores, todos devem ser mutuários do Crédito à Habitação e cumprir os requisitos de elegibilidade.
A Garantia Pública permite financiar 100% da casa?
Pode permitir financiamento entre 85% e 100% do valor da transação.
No entanto, o valor da transação corresponde ao preço de compra ou, se for inferior, ao valor da avaliação bancária do imóvel.
Por exemplo:
Imagine que acorda comprar uma casa por 250.000€, mas o banco avalia o imóvel em 235.000€.
Neste caso, o valor relevante para efeitos do regime pode ser 235.000€.
Por isso, mesmo com Garantia Pública, uma avaliação abaixo do preço de compra pode obrigar o comprador a utilizar capitais próprios para cobrir a diferença.
Ter Garantia Pública significa que o crédito será aprovado?
Não.
Este é um dos pontos mais importantes.
A Garantia Pública ajuda a reduzir a necessidade de entrada inicial, mas não substitui a análise de risco do banco.
A instituição continua a avaliar fatores como:
- Rendimentos;
- Estabilidade profissional;
- Outros créditos;
- Taxa de esforço;
- Idade;
- Prazo do financiamento;
- Capacidade de pagamento.
Assim, um jovem pode cumprir todos os requisitos da Garantia Pública e, mesmo assim, não obter aprovação do Crédito à Habitação se o banco considerar que não existe capacidade financeira suficiente.
Quando deve começar o processo?
Não existe um prazo igual para todos os processos de Crédito à Habitação.
Alguns avançam rapidamente. Outros podem demorar mais devido à documentação, avaliação do imóvel, análise do banco ou situações específicas do próprio imóvel.
Por isso, se pretende recorrer à Garantia Pública ainda em 2026, faz sentido começar por perceber antecipadamente:
- Quanto poderá financiar;
- Qual a sua taxa de esforço;
- Se reúne os requisitos da Garantia Pública;
- Qual o valor de imóvel compatível com o seu orçamento;
- E que documentação vai precisar.
Ter esta informação antes de encontrar a casa pode evitar perder tempo com imóveis que não se enquadram na sua capacidade financeira.
E se encontrar casa em dezembro?
Pode continuar a ser possível avançar.
No entanto, o tempo disponível será muito mais reduzido.
Imagine que encontra casa a meio de dezembro. Ainda será necessário tratar do pedido de crédito, análise, avaliação e restantes etapas até à celebração do contrato.
Se surgir algum atraso, pode deixar de ser possível concluir a operação antes de 31 de dezembro de 2026.
Por isso, a questão não é apenas “ainda vou a tempo?”. A questão mais útil é:
“Tenho tempo suficiente para concluir todas as etapas antes do final do regime?”
Não espere pelo último momento para perceber se é elegível
A Garantia Pública pode facilitar significativamente o acesso à primeira habitação para jovens que conseguem suportar a prestação, mas que ainda não reuniram poupança suficiente para a entrada.
No entanto, continua a ser necessário cumprir os critérios do regime e obter aprovação do banco.
Se está a pensar comprar casa ainda este ano, pode fazer sentido analisar a sua situação antes de encontrar o imóvel.
Na Credilink, ajudamos a perceber a sua capacidade de financiamento, analisar a elegibilidade para a Garantia Pública e comparar soluções de Crédito à Habitação de acordo com o seu perfil.
Faça uma simulação e perceba quanto pode financiar antes de avançar para a compra da sua casa.
Importante: atualmente, o regime da Garantia Pública aplica-se a contratos elegíveis celebrados até 31 de dezembro de 2026.
Informação de caráter geral. O acesso à Garantia Pública e a concessão de Crédito à Habitação dependem do cumprimento dos requisitos legais aplicáveis, da disponibilidade da garantia na instituição e da análise e decisão do banco.